Nhà ở tỉnh lẻ: những khoản phí ngoài giá bán người mua lần đầu hay bỏ sót
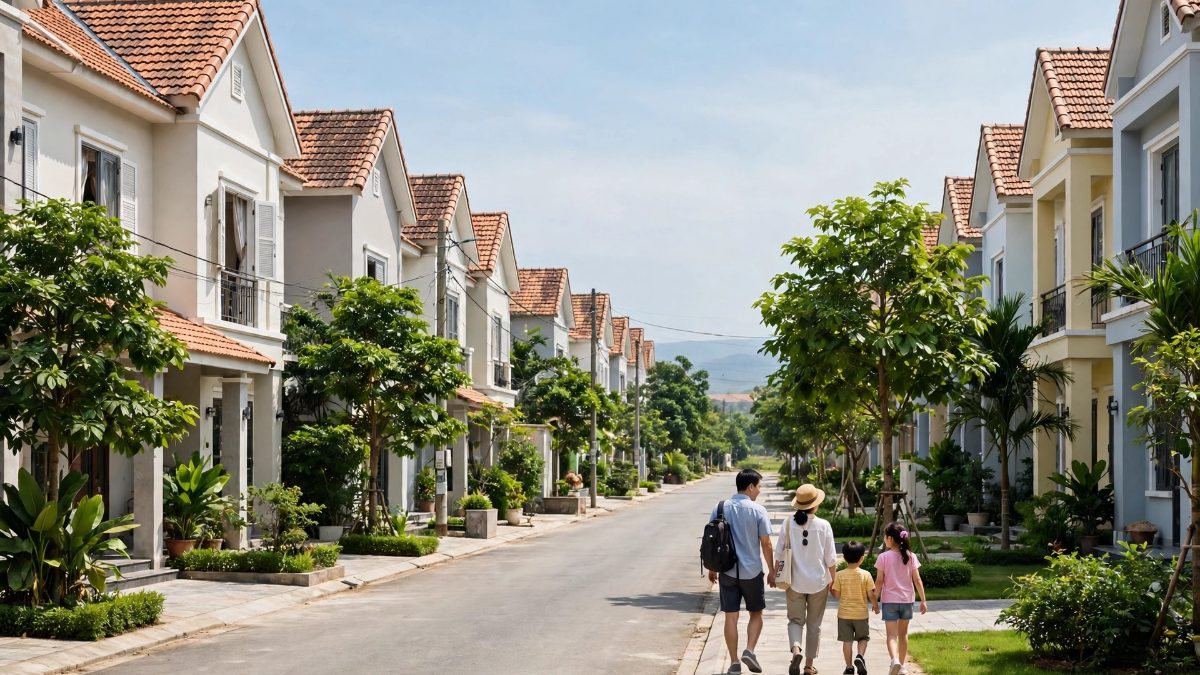
Giá bán căn nhà chỉ là phần nổi của tảng băng. Thuế, phí trước bạ, phí công chứng, phí môi giới và chi phí hoàn thiện có thể đội thêm 5-10% tổng chi phí.
Nhiều người mua nhà lần đầu ở tỉnh lẻ thường tính toán rất kỹ giá bán căn nhà, rồi vay ngân hàng đúng bằng số tiền còn thiếu, và tin rằng mọi thứ đã xong. Nhưng khi bắt tay vào làm thủ tục, họ mới phát hiện ra hàng loạt khoản phí ngoài giá bán: thuế, phí trước bạ, phí công chứng, phí môi giới, phí thẩm định, rồi chi phí hoàn thiện nội thất. Cộng lại, những khoản này có thể đội thêm 5-10% tổng chi phí, đủ để khiến một kế hoạch tài chính vốn đã chật vật trở nên quá tải.
Các loại thuế, phí khi sang tên
Khoản phí lớn nhất ngoài giá bán thường là lệ phí trước bạ, bằng 0,5% giá trị nhà đất theo bảng giá của cơ quan nhà nước hoặc theo giá ghi trong hợp đồng, tùy theo mức nào cao hơn. Với một căn nhà giá 1,5 tỷ đồng, lệ phí trước bạ đã là 7,5 triệu đồng. Tiếp theo là phí công chứng hợp đồng mua bán, thường từ vài trăm nghìn đến vài triệu đồng tùy giá trị hợp đồng. Nếu mua nhà qua môi giới, phí môi giới thường từ 1-2% giá trị căn nhà, tức 15-30 triệu đồng cho căn nhà 1,5 tỷ đồng, một con số không hề nhỏ.
Ngoài ra còn có thuế thu nhập cá nhân khi chuyển nhượng, thường do bên bán chịu với mức 2% giá trị chuyển nhượng, nhưng trong thực tế nhiều giao dịch thỏa thuận bên mua chịu một phần hoặc toàn bộ để được giá bán thấp hơn. Nếu mua nhà từ chủ đầu tư, còn có phí bảo trì chung cư bằng 2% giá trị căn hộ, nộp một lần khi nhận bàn giao. Những khoản phí này đều có quy định rõ ràng, nhưng ít người mua lần đầu tìm hiểu kỹ trước khi đặt cọc, nên thường bị bất ngờ khi đến bước làm thủ tục.
Chi phí hoàn thiện: khoản dễ vượt ngân sách nhất
Sau khi nhận nhà, chi phí hoàn thiện nội thất là khoản dễ vượt ngân sách nhất. Một căn nhà bàn giao thô hoặc bàn giao cơ bản sẽ cần thêm tiền cho sơn sửa, lát sàn, làm trần, lắp đặt thiết bị vệ sinh, bếp và nội thất cơ bản. Ngay cả với căn nhà đã có sẵn nội thất cơ bản, người mua thường vẫn muốn thay đổi một vài thứ cho hợp ý mình, và mỗi thay đổi nhỏ đều tốn tiền. Kinh nghiệm của nhiều người mua nhà là nên dự trù riêng một khoản hoàn thiện bằng khoảng 10-15% giá trị căn nhà, và cố gắng không vượt quá khoản đó.
Một cách tiết kiệm là phân chia hoàn thiện thành hai giai đoạn: giai đoạn một chỉ làm những thứ bắt buộc để ở được ngay như sơn, sàn, thiết bị vệ sinh và bếp; giai đoạn hai làm dần trong 6-12 tháng sau khi đã ổn định, như mua thêm nội thất, trang trí hay làm sân vườn. Cách này giúp giảm áp lực tài chính ngay sau khi mua nhà, khi mà người mua vừa phải trả tiền đặt cọc, thuế phí và bắt đầu trả nợ ngân hàng.
Dự trù và kiểm tra trước khi ký
Để tránh bị động, người mua nhà lần đầu nên lập một bảng dự trù chi phí đầy đủ trước khi đặt cọc, bao gồm giá bán, lệ phí trước bạ, phí công chứng, phí môi giới, phí thẩm định giá nếu vay ngân hàng, phí bảo trì nếu mua chung cư, và chi phí hoàn thiện dự kiến. Tổng số này mới là chi phí thực tế phải chuẩn bị, chứ không phải chỉ riêng giá bán. Ngoài ra, nên giữ lại một khoản dự phòng bằng khoảng 5% giá trị căn nhà cho những chi phí phát sinh không lường trước, như sửa chữa hệ thống điện nước hay xử lý thấm dột.
Trước khi ký hợp đồng, hãy kiểm tra kỹ giấy tờ pháp lý của căn nhà: sổ đỏ hay sổ hồng, tình trạng thế chấp ngân hàng, quy hoạch của khu vực, và các khoản nợ thuế hay phí quản lý còn tồn đọng của chủ cũ. Một căn nhà giá rẻ hơn thị trường vài chục triệu có thể đi kèm với những rắc rối pháp lý tốn kém gấp nhiều lần. Ở tỉnh lẻ, nơi thông tin quy hoạch đôi khi không minh bạch như thành phố lớn, việc kiểm tra kỹ càng càng trở nên quan trọng.
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Tiền đặt cọc chưa phải tất cả: người trẻ mua nhà cần dự trù thêm những khoản nào
Giá niêm yết chỉ là một phần của tổng số tiền phải trả khi mua nhà lần đầu. Nhiều người mua trẻ bất ngờ khi phát hiện hàng loạt chi phí phát sinh sau khi ký hợp đồng.
Mua nhà lần đầu ở tỉnh: Giá mềm hơn nhưng cần xem kỹ những gì?
Giá nhà ở tỉnh mềm hơn nhiều so với thành phố lớn, nhưng người mua cần xem kỹ pháp lý, hạ tầng xung quanh và tiềm năng tăng giá trước khi xuống tiền.
Thuê nhà dài hạn: những điều cần làm rõ trong hợp đồng trước khi ký
Thuê nhà dài hạn là cam kết gắn bó nhiều tháng, thậm chí nhiều năm. Làm rõ các điều khoản quan trọng trong hợp đồng từ đầu sẽ giúp hai bên tránh hiểu lầm về sau.
Biển động tại vùng Vịnh: Khi eo biển Hormuz trở thành 'điểm nóng' địa chính trị
An ninh vùng Vịnh leo thang với các vụ tấn công tại eo biển Hormuz và lời đe dọa từ Iran. Phân tích chi tiết tác động đến địa chính trị và năng lượng toàn cầu.