Cổ phiếu ngân hàng rẻ nhất 10 năm: Yuanta điểm tên nhóm chờ sóng tăng vốn
Định giá cổ phiếu ngân hàng đang ở mức rẻ so với trung bình 10 năm, với P/B dự phóng chỉ 1,2 lần. Yuanta Research điểm tên những nhà băng có chất lượng tài sản tốt và câu chuyện phát hành riêng lẻ.
Báo cáo phân tích mới nhất từ Yuanta Research cho thấy định giá ngành ngân hàng đang ở mức rẻ so với trung bình 10 năm qua. Lợi nhuận toàn ngành dự kiến đạt mức tăng trưởng 20% trong nửa cuối năm 2026, và dòng tiền đầu tư được định hướng tập trung vào nhóm nhà băng sở hữu chất lượng tài sản tốt, tỷ lệ tiền gửi không kỳ hạn cao và có kế hoạch phát hành cổ phiếu riêng lẻ.
Yuanta Research đánh giá cổ phiếu ngân hàng bước vào nửa cuối năm 2026 với mức định giá P/B thấp hơn một độ lệch chuẩn so với bình quân 10 năm, đưa P/B dự phóng cả năm về mức 1,2 lần, cùng tỷ suất lợi nhuận trên vốn chủ sở hữu duy trì quanh 17%. Đây là mức định giá được đánh giá là hấp dẫn trong bối cảnh lợi nhuận ngành vẫn được dự báo tăng trưởng hai chữ số.
Điểm sáng cho bài toán lợi nhuận đến từ quyết định của Ngân hàng Nhà nước về việc nới trần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn từ 30% lên 40%, áp dụng từ đầu tháng 7, tạo dư địa để các tổ chức tín dụng cải thiện biên lãi thuần. Sự phân hóa chất lượng tài sản cũng lộ diện rõ nét khi tỷ lệ nợ xấu toàn ngành tăng nhẹ lên 2%, kéo tỷ lệ bao phủ nợ xấu giảm xuống 79%.
Ở giai đoạn này, các ngân hàng sở hữu tỷ lệ tiền gửi không kỳ hạn cao như Vietcombank, MBBank và Techcombank sẽ thể hiện sức chống chịu vượt trội, bảo vệ hiệu quả biên lãi thuần trước biến động chi phí vốn. Những nhà băng có bộ đệm dự phòng vững chắc sẽ có lợi thế giảm trích lập hoặc hoàn nhập dự phòng, tạo động lực thúc đẩy lợi nhuận. Ngược lại, nhóm có nợ xấu cao và dự phòng mỏng sẽ chịu áp lực trích lập bổ sung.
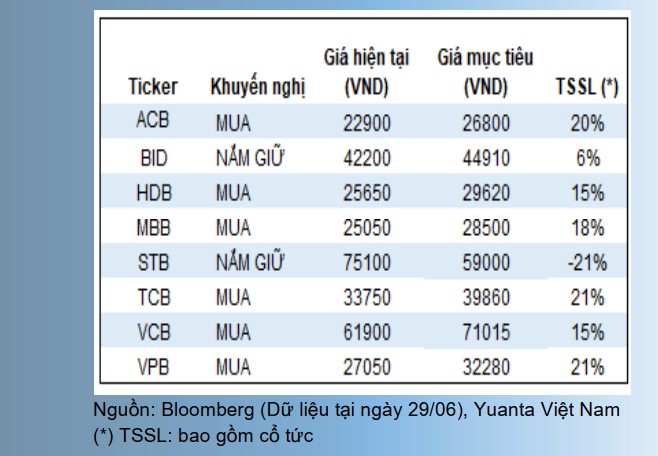
Dòng tiền đầu tư trên thị trường được Yuanta Research khuyến nghị hướng vào hai nhóm chính: các ngân hàng có chất lượng tài sản tốt nhưng chưa tăng giá nhiều, và nhóm có câu chuyện hỗ trợ ngắn hạn từ kế hoạch bán vốn. Điển hình về chất lượng tài sản, Vietcombank đang dẫn đầu hệ thống với nợ xấu chỉ 0,62%, tỷ lệ bao phủ nợ xấu đạt 253% và tỷ lệ tiền gửi không kỳ hạn lên tới 34,2%. Cổ phiếu Vietcombank có giá mục tiêu 71.015 đồng, được hỗ trợ mạnh bởi kế hoạch phát hành riêng lẻ 6,5% cổ phần, dự kiến giúp tỷ lệ an toàn vốn tăng thêm 2 điểm phần trăm lên 14%.
Ngân hàng Á Châu cũng là cổ phiếu được khuyến nghị mua với giá mục tiêu 26.800 đồng, nhờ bộ đệm bao phủ nợ xấu 114%, nợ xấu 0,97% và định giá P/B dự phóng 1,2 lần. Lợi nhuận của ngân hàng này dự kiến phục hồi 16% trong năm nay nhờ dư địa hoàn nhập dự phòng và cơ cấu tín dụng an toàn với dư nợ bất động sản chỉ chiếm khoảng 5%.
Techcombank với giá mục tiêu 39.860 đồng cũng thu hút sự chú ý khi định giá P/B chỉ 1,1 lần, tỷ lệ an toàn vốn đạt 15,2% và đang đẩy mạnh việc giảm tỷ trọng cho vay kinh doanh bất động sản xuống dưới 30%. Đối với nhóm có lực kéo từ phát hành cổ phiếu, VPBank thu hút sự quan tâm với mức tăng trưởng tín dụng dự phóng 34% và quản trị chi phí hiệu quả khi tỷ lệ chi phí trên thu nhập chỉ 25%.
Cổ phiếu VPBank có giá mục tiêu 32.280 đồng, với chất xúc tác lớn từ kế hoạch phát hành riêng lẻ khoảng 8% cổ phần trong nửa cuối năm, dự kiến đưa tỷ lệ an toàn vốn lên mức cao nhất hệ thống là 16%. HDBank nhận hạn mức tín dụng vượt trội 33% do tham gia tái cơ cấu tổ chức tín dụng yếu kém, đi kèm kế hoạch IPO Chứng khoán HD và phát hành riêng lẻ 14% vốn cho nhà đầu tư ngoại. Cổ phiếu này có giá mục tiêu 29.620 đồng.
Nguồn tin: Doanh nhân & Pháp luật
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Khối ngoại quay lại mua ròng giữa lúc chứng khoán toàn cầu lao dốc
Sau chuỗi 10 phiên bán ròng liên tiếp, nhà đầu tư nước ngoài bất ngờ quay lại mua ròng 436 tỷ đồng trong phiên 6/11, đúng lúc VN-Index giảm hơn 15 điểm vì ảnh hưởng từ đà lao dốc của chứng khoán thế giới.
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Giá cà phê hôm nay 8/5: Tăng mạnh, Đắk Nông dẫn đầu mốc 87.300 đồng/kg
Giá cà phê hôm nay 8/5 tăng mạnh tại Tây Nguyên, trung bình đạt 87.100 đồng/kg. Cùng phân tích nguyên nhân và dự báo xu hướng biến động tiếp theo tại đây!
Chứng khoán Mỹ đảo chiều từ đỉnh lịch sử: Áp lực địa chính trị lên ngôi
Chứng khoán Mỹ quay đầu giảm mạnh sau khi lập đỉnh do căng thẳng tại Trung Đông đẩy giá dầu tăng. Xem ngay phân tích chi tiết và dự báo tác động đến lãi suất Mỹ.