Quản lý tiền lương tháng: chia 4 quỹ để cuối tháng không còn căng thẳng
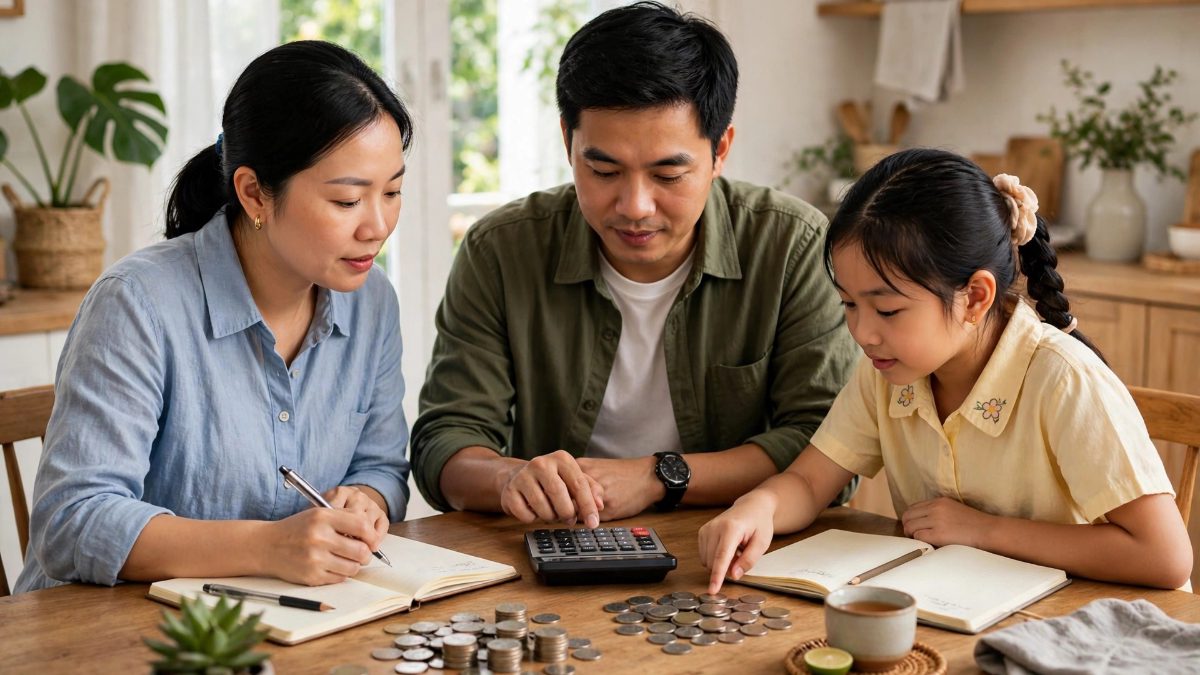
Chia lương thành bốn quỹ gồm chi tiêu bắt buộc, tiết kiệm, chi tiêu linh hoạt và đầu tư cho bản thân sẽ giúp bạn biết tiền đi đâu và cuối tháng không còn căng thẳng.
Cuối tháng là thời điểm căng thẳng nhất với nhiều người làm công ăn lương: tiền lương vừa về đã phải chia cho đủ thứ khoản, và chỉ sau hai tuần, tài khoản lại gần như trống rỗng mà chẳng hiểu tiền đã đi đâu. Vấn đề thường không nằm ở việc lương thấp, mà ở chỗ tiền không được quản lý ngay từ đầu. Phương pháp chia lương thành bốn quỹ là một cách đơn giản mà hiệu quả để cuối tháng không còn căng thẳng, và bất kỳ ai cũng có thể bắt đầu ngay từ tháng này.
Quỹ thứ nhất: chi tiêu bắt buộc
Quỹ đầu tiên, và cũng là quỹ cần được tách ra ngay khi lương về, là quỹ chi tiêu bắt buộc: tiền nhà, điện, nước, internet, ăn uống, đi lại và các khoản cố định khác. Đây là những khoản không thể thiếu và cũng khó cắt giảm trong ngắn hạn, vì vậy hãy tính toán thật kỹ và dành đủ tiền cho chúng ngay từ đầu tháng. Một mẹo hay là chuyển số tiền này sang một tài khoản riêng hoặc rút tiền mặt để riêng, để không vô tình tiêu lấn sang khoản khác. Nhiều người thất bại trong quản lý tiền không phải vì họ tiêu hoang, mà vì họ không tách riêng tiền bắt buộc ngay từ đầu, để rồi đến cuối tháng mới phát hiện tiền nhà chưa có. Khi quỹ này được đảm bảo, bạn đã loại bỏ được phần lớn áp lực tài chính trong tháng.
Quỹ thứ hai: tiết kiệm trước, chi tiêu sau
Quỹ thứ hai là quỹ tiết kiệm, và nguyên tắc quan trọng nhất là tiết kiệm trước, chi tiêu sau. Ngay khi lương về, hãy chuyển một khoản cố định, dù chỉ là 10% lương, sang tài khoản tiết kiệm riêng, và coi như số tiền đó không tồn tại. Nhiều người làm ngược lại: tiêu trước rồi còn bao nhiêu mới tiết kiệm, và kết quả là hầu như tháng nào cũng chẳng còn gì để tiết kiệm. Số tiền tiết kiệm này sẽ trở thành quỹ dự phòng cho những tình huống bất ngờ như ốm đau, xe hỏng hay mất việc, và là nền tảng cho những mục tiêu lớn hơn như mua nhà hay đầu tư. Đừng đợi đến khi lương cao mới bắt đầu tiết kiệm, bởi thói quen tiết kiệm quan trọng hơn số tiền tiết kiệm, và một người tiết kiệm được 10% khi lương thấp sẽ dễ dàng tiết kiệm được nhiều hơn khi lương tăng lên.
Quỹ thứ ba: chi tiêu linh hoạt
Quỹ thứ ba là quỹ chi tiêu linh hoạt, dành cho những khoản không cố định: mua sắm quần áo, ăn uống bên ngoài, giải trí, gặp gỡ bạn bè. Đây là quỹ dễ vượt nhất, bởi nó gắn liền với cảm xúc và thói quen hàng ngày. Hãy đặt ra hạn mức cụ thể cho quỹ này, và theo dõi chi tiêu hằng tuần thay vì đợi đến cuối tháng. Một cách đơn giản là rút tiền mặt cho quỹ này và để trong ví: khi hết tiền mặt thì dừng chi, thay vì quẹt thẻ không kiểm soát. Cũng nên phân biệt rõ giữa nhu cầu và mong muốn: một bữa ăn ngon với bạn bè lâu ngày không gặp là xứng đáng, nhưng ly cà phê đắt tiền mỗi sáng thì có thể thay bằng cà phê pha tại nhà mà vẫn ngon. Quỹ này không phải để cắt bỏ mọi niềm vui, mà để bạn tận hưởng niềm vui trong khả năng của mình.
Quỹ thứ tư: đầu tư cho bản thân
Quỹ cuối cùng, thường bị bỏ quên nhất, là quỹ đầu tư cho bản thân: học thêm kỹ năng, mua sách, tham gia khóa học, hay chăm sóc sức khỏe. Đây là khoản chi mang lại lợi nhuận cao nhất trong dài hạn, bởi nó giúp bạn tăng thu nhập trong tương lai. Ngay cả một khoản nhỏ mỗi tháng dành cho việc học cũng có thể tạo ra khác biệt lớn sau một năm. Khi bốn quỹ đã được chia rõ ràng, cuối tháng bạn sẽ biết chính xác tiền của mình đã đi đâu, còn lại bao nhiêu, và tháng sau cần điều chỉnh điều gì. Quản lý tiền lương, suy cho cùng, không phải là sống kham khổ, mà là sống có chủ đích: biết mình đang chi cho điều gì, và đảm bảo những điều quan trọng nhất luôn được ưu tiên trước.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Mua bảo hiểm nhân thọ lần đầu: đọc kỹ bốn điều này trước khi ký
Mua bảo hiểm nhân thọ lần đầu dễ khiến nhiều người bối rối giữa những lời tư vấn và thuật ngữ khó hiểu trong hợp đồng. Đọc kỹ bốn điều dưới đây trước khi ký sẽ giúp bạn tránh được những tiếc nuối về sau.
Vay tiêu dùng cuối năm: Tính kỹ lãi suất trước khi ký, đừng chỉ nhìn số tiền trả mỗi tháng
Cuối năm, nhiều người vay tiêu dùng để mua sắm, sửa nhà hay lo việc gia đình, và thường chỉ nhìn vào số tiền phải trả mỗi tháng. Nhưng số tiền trả mỗi tháng thấp không có nghĩa là khoản vay rẻ, và tính kỹ lãi suất trước khi ký là việc bắt buộc.
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Lãi suất vay mua nhà tăng mạnh: Chiến thuật chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng cao khiến nhiều người e dè. Xem ngay phân tích chi tiết và lời khuyên từ chuyên gia để chọn gói vay tối ưu, tránh rủi ro tài chính!