Tiền nhàn rỗi cuối năm: để yên trong tài khoản hay chia nhỏ ra nhiều chỗ?
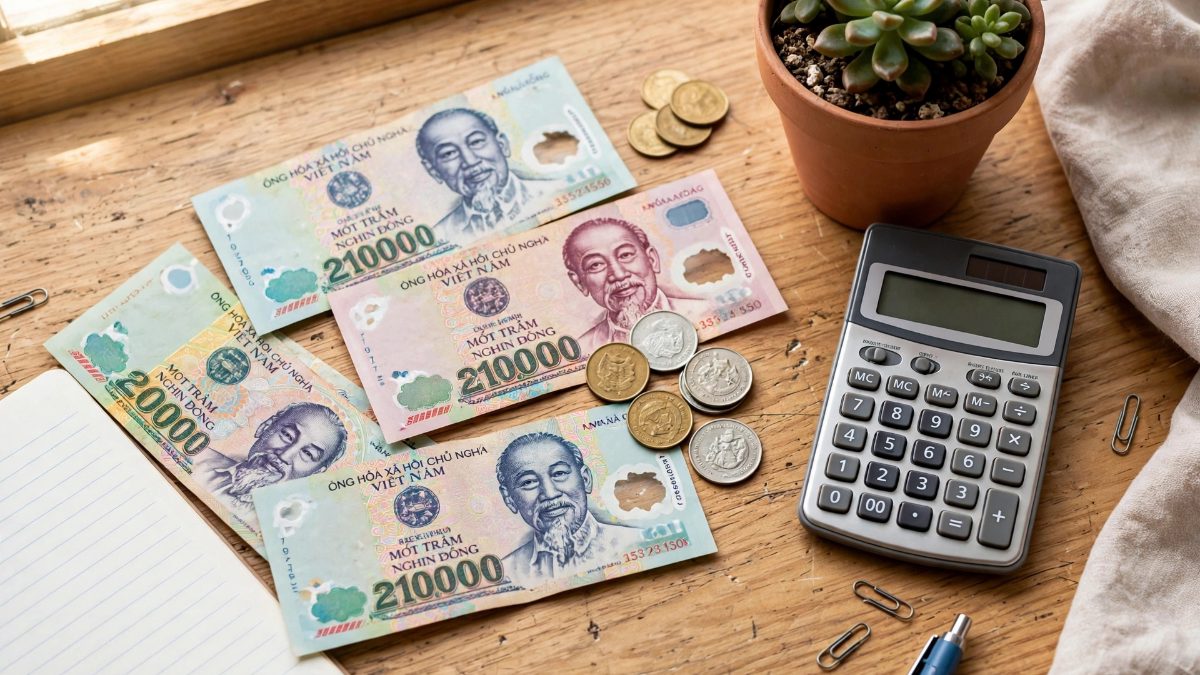
Cuối năm, nhiều gia đình có một khoản tiền nhàn rỗi và băn khoăn không biết xử lý thế nào. Để yên thì an toàn nhưng sinh lời thấp, chia nhỏ thì linh hoạt hơn nhưng cần tính toán.
Cuối năm là thời điểm nhiều gia đình nhìn lại tài khoản và thấy có một khoản tiền nhàn rỗi: tiền thưởng, tiền tích lũy trong năm, hay khoản thu nhập thêm. Câu hỏi đặt ra là: để yên trong tài khoản, hay chia nhỏ ra nhiều chỗ? Nghe thì đơn giản, nhưng cách xử lý khoản tiền này ảnh hưởng không nhỏ đến tài chính của gia đình trong năm sau.
Để yên trong tài khoản thanh toán là cách an toàn nhất, nhưng cũng là cách sinh lời thấp nhất. Tiền nằm trong tài khoản vãng lai gần như không sinh lời, trong khi giá cả vẫn tăng lên từng ngày. Ngược lại, dồn hết vào một kênh đầu tư duy nhất thì rủi ro cao, nhất là với người không có nhiều kinh nghiệm. Câu trả lời, như thường lệ, nằm ở giữa: chia nhỏ một cách có tính toán.
Chia theo mục đích, không chia theo cảm tính
Cách chia hợp lý nhất là chia theo mục đích sử dụng và thời gian cần đến tiền. Phần tiền cần dùng trong vài tháng tới — đóng học phí, sửa nhà, lo Tết — nên để ở nơi an toàn và rút được ngay, như tài khoản tiết kiệm ngắn hạn. Phần tiền chưa cần dùng trong một năm tới có thể gửi kỳ hạn dài hơn để hưởng lãi tốt hơn. Phần tiền cho mục tiêu xa hơn, vài năm tới, mới nên cân nhắc các kênh có lợi nhuận cao hơn và rủi ro cao hơn.
Cách chia này giúp mỗi đồng tiền đều có nhiệm vụ rõ ràng. Khi có việc cần tiền gấp, mình biết lấy từ phần nào mà không phải phá vỡ kế hoạch của phần còn lại. Khi thị trường biến động, mình cũng không hoang mang vì phần lớn tiền vẫn đang ở nơi an toàn.
Đừng để tất cả trứng vào một giỏ
Nguyên tắc phân tán rủi ro nghe thì quen thuộc, nhưng nhiều người vẫn vi phạm vì tâm lý “thấy kênh nào đang tốt thì dồn vào đó”. Khi một kênh đang tăng trưởng tốt, việc dồn tiền vào đó tạo cảm giác mình đang tối ưu lợi nhuận. Nhưng khi kênh đó quay đầu, khoản lỗ cũng tập trung vào một chỗ, và lúc đó mới thấy giá trị của việc chia nhỏ.
Phân tán không có nghĩa là chia đều cho thật nhiều kênh. Với một khoản tiền nhàn rỗi vừa phải, chia thành hai, ba phần với mức độ rủi ro khác nhau là đủ. Phần lớn ở nơi an toàn, phần nhỏ hơn ở nơi có lợi nhuận cao hơn — tỉ lệ cụ thể phụ thuộc vào khả năng chịu rủi ro và thời gian của mỗi người.
Rà soát định kỳ, đừng “quên” tiền của mình
Một sai lầm phổ biến khác là sau khi chia tiền xong thì quên bẵng đi, không rà soát lại trong nhiều tháng. Lãi suất thay đổi, nhu cầu gia đình thay đổi, mục tiêu tài chính cũng thay đổi. Một khoản gửi kỳ hạn dài cách đây một năm có thể không còn phù hợp với nhu cầu hiện tại. Dành ra một buổi mỗi quý để rà soát lại các khoản tiền, xem khoản nào sắp đáo hạn, khoản nào cần điều chỉnh, là thói quen tài chính đơn giản nhưng rất hiệu quả.
Cuối cùng, xử lý tiền nhàn rỗi không phải là bài toán tìm ra đáp án đúng nhất, mà là bài toán tìm ra đáp án phù hợp nhất với hoàn cảnh của mình. Người trẻ độc thân có thể chấp nhận rủi ro cao hơn. Gia đình có con nhỏ cần ưu tiên an toàn. Hiểu rõ mình cần gì, rồi mới quyết định tiền đi đâu — đó mới là cách quản lý tiền nhàn rỗi khôn ngoan.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Quản lý tiền lương tháng: chia 4 quỹ để cuối tháng không còn căng thẳng
Chia lương thành bốn quỹ gồm chi tiêu bắt buộc, tiết kiệm, chi tiêu linh hoạt và đầu tư cho bản thân sẽ giúp bạn biết tiền đi đâu và cuối tháng không còn căng thẳng.
Mua bảo hiểm nhân thọ lần đầu: đọc kỹ bốn điều này trước khi ký
Mua bảo hiểm nhân thọ lần đầu dễ khiến nhiều người bối rối giữa những lời tư vấn và thuật ngữ khó hiểu trong hợp đồng. Đọc kỹ bốn điều dưới đây trước khi ký sẽ giúp bạn tránh được những tiếc nuối về sau.
Vay tiêu dùng cuối năm: Tính kỹ lãi suất trước khi ký, đừng chỉ nhìn số tiền trả mỗi tháng
Cuối năm, nhiều người vay tiêu dùng để mua sắm, sửa nhà hay lo việc gia đình, và thường chỉ nhìn vào số tiền phải trả mỗi tháng. Nhưng số tiền trả mỗi tháng thấp không có nghĩa là khoản vay rẻ, và tính kỹ lãi suất trước khi ký là việc bắt buộc.
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!