Mua bảo hiểm nhân thọ lần đầu: đọc kỹ bốn điều này trước khi ký
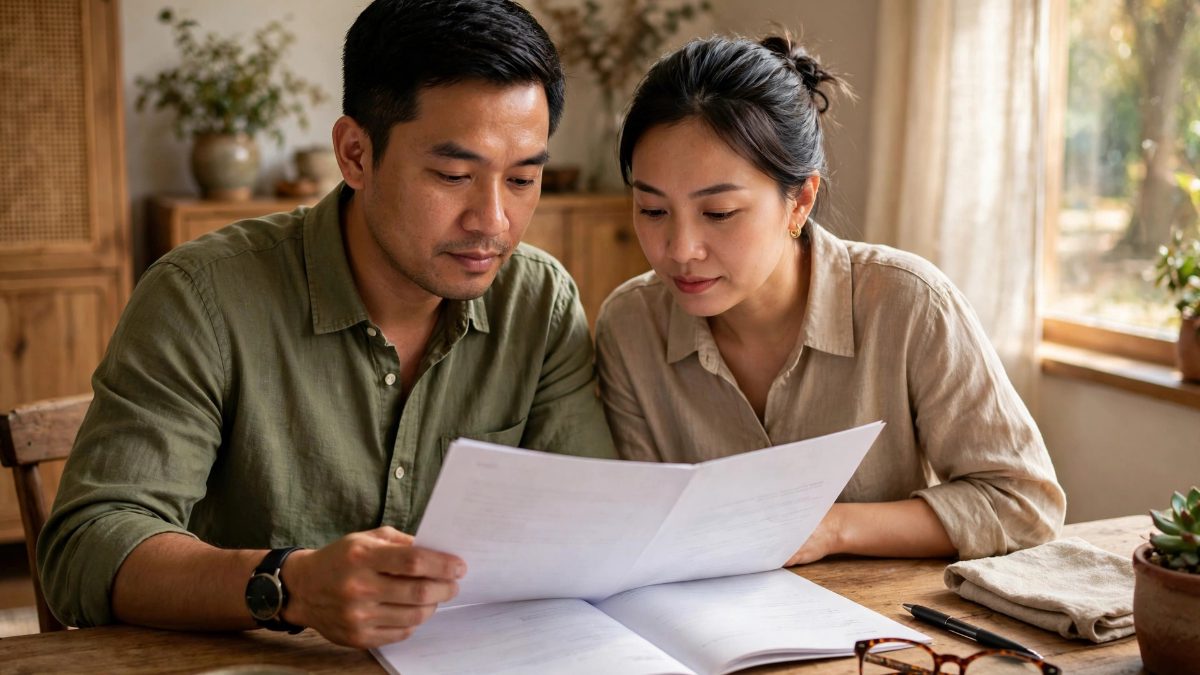
Mua bảo hiểm nhân thọ lần đầu dễ khiến nhiều người bối rối giữa những lời tư vấn và thuật ngữ khó hiểu trong hợp đồng. Đọc kỹ bốn điều dưới đây trước khi ký sẽ giúp bạn tránh được những tiếc nuối về sau.
Mua bảo hiểm nhân thọ lần đầu thường khiến nhiều người bối rối. Một bên là những lời tư vấn nhiệt tình, một bên là những thuật ngữ khó hiểu trong hợp đồng, và ở giữa là một quyết định liên quan đến tiền bạc trong nhiều năm tới. Không ít người ký hợp đồng trong tâm trạng chưa thực sự hiểu mình đã mua gì, để rồi vài năm sau mới phát hiện ra quyền lợi không giống như mình tưởng tượng ban đầu.
Điều đầu tiên cần làm rõ là bảo hiểm nhân thọ không phải là một kênh đầu tư để sinh lời nhanh. Mục đích chính của nó là bảo vệ tài chính cho gia đình bạn trong trường hợp không may xảy ra rủi ro với người được bảo hiểm. Nếu bạn đang tìm một nơi để tiền sinh lời cao trong ngắn hạn, bảo hiểm nhân thọ không phải là lựa chọn phù hợp. Nhưng nếu bạn muốn có một tấm lưới an toàn cho những người thân yêu, nó lại là một công cụ rất đáng cân nhắc.
Thời hạn đóng phí và thời hạn bảo vệ là hai khái niệm rất dễ gây nhầm lẫn. Có những hợp đồng yêu cầu đóng phí trong mười năm, nhưng thời gian bảo vệ kéo dài lâu hơn, và có những hợp đồng đóng phí dài hơn nhưng quyền lợi lại khác. Bạn cần hỏi rõ mình phải đóng phí trong bao lâu, tổng số tiền phải đóng là bao nhiêu, và quyền lợi bảo vệ kéo dài đến khi nào. Đừng chỉ nhìn vào số tiền đóng mỗi năm, mà hãy tính tổng số tiền mình sẽ đóng trong suốt thời hạn hợp đồng để so sánh với quyền lợi nhận được.
Các điều khoản loại trừ là phần quan trọng nhất trong hợp đồng, nhưng cũng là phần ít được đọc kỹ nhất. Mỗi hợp đồng bảo hiểm đều có những trường hợp không được chi trả, chẳng hạn một số bệnh có sẵn, tai nạn do vi phạm pháp luật, hay các sự kiện xảy ra trong thời gian chờ. Hãy yêu cầu tư vấn viên chỉ rõ những trường hợp loại trừ quan trọng nhất, và tự đọc lại phần này trước khi ký. Nếu có điều khoản nào bạn không hiểu, hãy hỏi cho đến khi hiểu rõ, vì sau khi ký, những điều khoản này sẽ quyết định việc bạn có được chi trả hay không.
Phí bảo hiểm và khả năng chi trả lâu dài cũng cần được tính toán cẩn thận. Một hợp đồng tốt là hợp đồng mà bạn có thể duy trì đóng phí đều đặn trong nhiều năm mà không cảm thấy quá sức. Nếu phí bảo hiểm chiếm quá nhiều trong thu nhập của bạn, nguy cơ phải dừng hợp đồng giữa chừng là rất cao, và khi đó bạn có thể mất một phần lớn số tiền đã đóng. Hãy chọn mức phí vừa sức, và chỉ tăng mức bảo vệ khi thu nhập của bạn tăng lên.
Một điều nữa cần lưu ý là thời gian cân nhắc sau khi ký hợp đồng. Theo quy định, sau khi nhận hợp đồng, bạn có một khoảng thời gian để đọc kỹ và quyết định có tiếp tục hay không, thường là 21 ngày. Trong thời gian này, nếu bạn cảm thấy hợp đồng không phù hợp, bạn có thể hủy và nhận lại số phí đã đóng. Đừng bỏ qua quyền lợi này, hãy tận dụng nó để đọc lại toàn bộ hợp đồng một cách chậm rãi, và nếu cần, nhờ người có kinh nghiệm đọc cùng.
Cuối cùng, hãy chọn tư vấn viên và công ty bảo hiểm mà bạn cảm thấy tin tưởng. Một tư vấn viên tốt sẽ lắng nghe nhu cầu của bạn, giải thích rõ ràng các điều khoản, và không ép bạn ký ngay trong buổi gặp đầu tiên. Nếu bạn cảm thấy mình đang bị thúc ép, hoặc tư vấn viên chỉ nói về quyền lợi mà né tránh các điều khoản loại trừ, hãy chậm lại và tìm hiểu thêm. Bảo hiểm nhân thọ là một cam kết dài hạn, và quyết định đúng đắn nhất là quyết định được đưa ra khi bạn đã hiểu rõ mình đang mua gì.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vay tiêu dùng cuối năm: Tính kỹ lãi suất trước khi ký, đừng chỉ nhìn số tiền trả mỗi tháng
Cuối năm, nhiều người vay tiêu dùng để mua sắm, sửa nhà hay lo việc gia đình, và thường chỉ nhìn vào số tiền phải trả mỗi tháng. Nhưng số tiền trả mỗi tháng thấp không có nghĩa là khoản vay rẻ, và tính kỹ lãi suất trước khi ký là việc bắt buộc.
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Lãi suất vay mua nhà tăng mạnh: Chiến thuật chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng cao khiến nhiều người e dè. Xem ngay phân tích chi tiết và lời khuyên từ chuyên gia để chọn gói vay tối ưu, tránh rủi ro tài chính!
Khánh Hòa: Biến Thách Thức Già Hóa Dân Số Thành Động Lực Phát Triển
Khánh Hòa triển khai chiến lược lao động thích ứng già hóa dân số, phát triển 'kinh tế bạc' để biến người cao tuổi thành nguồn lực phát triển bền vững. Xem ngay!