Vay tiêu dùng cuối năm: Tính kỹ lãi suất trước khi ký, đừng chỉ nhìn số tiền trả mỗi tháng
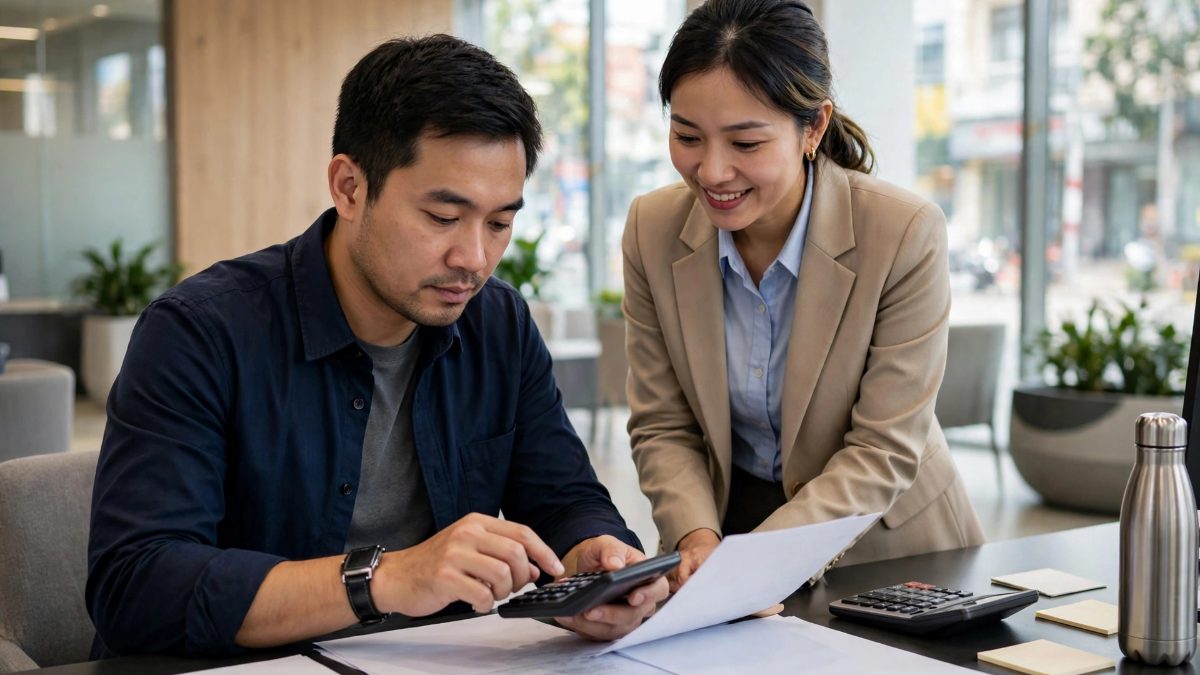
Cuối năm, nhiều người vay tiêu dùng để mua sắm, sửa nhà hay lo việc gia đình, và thường chỉ nhìn vào số tiền phải trả mỗi tháng. Nhưng số tiền trả mỗi tháng thấp không có nghĩa là khoản vay rẻ, và tính kỹ lãi suất trước khi ký là việc bắt buộc.
Cuối năm, nhiều người vay tiêu dùng để mua sắm, sửa nhà hay lo việc gia đình, và thường chỉ nhìn vào số tiền phải trả mỗi tháng. Nhân viên tín dụng nói mỗi tháng chỉ trả vài triệu đồng, nghe rất nhẹ nhàng, nên nhiều người ký ngay mà không tính tổng số tiền phải trả trong suốt thời gian vay. Nhưng số tiền trả mỗi tháng thấp không có nghĩa là khoản vay rẻ, và tính kỹ lãi suất trước khi ký là việc bắt buộc.
Số tiền trả mỗi tháng thấp có thể là khoản vay đắt
Số tiền trả mỗi tháng phụ thuộc vào hai yếu tố: lãi suất và thời gian vay. Kéo dài thời gian vay sẽ làm số tiền trả mỗi tháng thấp xuống, nhưng tổng số tiền lãi phải trả sẽ tăng lên nhiều. Ví dụ, vay 100 triệu đồng với lãi suất 15% một năm trong 12 tháng thì tổng tiền lãi khoảng 8 triệu đồng, nhưng vay cùng số tiền đó trong 36 tháng thì tổng tiền lãi có thể lên đến hơn 20 triệu đồng. Số tiền trả mỗi tháng thấp hơn, nhưng bạn phải trả lãi nhiều hơn gấp đôi.
Trước khi ký, hãy hỏi rõ tổng số tiền phải trả trong suốt thời gian vay, bao gồm cả gốc và lãi. So sánh tổng tiền phải trả giữa các phương án vay khác nhau, bạn sẽ thấy phương án nào rẻ nhất. Đừng để số tiền trả mỗi tháng đánh lừa, vì đó chỉ là một phần của câu chuyện.
Đọc kỹ lãi suất: cố định hay thả nổi
Lãi suất vay tiêu dùng có hai loại: cố định và thả nổi. Lãi suất cố định giữ nguyên trong suốt thời gian vay, giúp bạn biết chính xác mỗi tháng phải trả bao nhiêu. Lãi suất thả nổi có thể thấp trong vài tháng đầu để thu hút khách hàng, nhưng sau đó sẽ điều chỉnh theo lãi suất thị trường và có thể tăng lên đáng kể. Nhiều người bị bất ngờ khi số tiền trả mỗi tháng tăng lên sau 6 tháng, chỉ vì không để ý điều khoản lãi suất thả nổi.
Các loại phí ẩn cần hỏi trước
Ngoài lãi suất, khoản vay tiêu dùng còn có nhiều loại phí khác: phí trả nợ trước hạn, phí bảo hiểm khoản vay, phí thẩm định hay phí quản lý. Phí trả nợ trước hạn đặc biệt quan trọng: nếu bạn có tiền và muốn tất toán sớm để đỡ tiền lãi, bạn có thể phải trả thêm một khoản phí. Hãy hỏi rõ phí này là bao nhiêu phần trăm số tiền trả trước hạn và áp dụng trong thời gian bao lâu.
Phí bảo hiểm khoản vay cũng cần được hỏi rõ: có bắt buộc hay tự nguyện, phí là bao nhiêu và quyền lợi bảo hiểm gồm những gì. Nhiều người ký hợp đồng mà không biết mình đang phải trả thêm tiền bảo hiểm mỗi tháng. Hãy yêu cầu nhân viên liệt kê toàn bộ các khoản phí phải trả, và tính tổng chi phí vay bao gồm cả lãi suất lẫn phí, trước khi quyết định.
Chỉ vay khi đã có kế hoạch trả nợ
Nguyên tắc vàng là chỉ vay số tiền mà bạn chắc chắn trả được, và chỉ vay khi đã có kế hoạch trả nợ cụ thể. Hãy tính xem mỗi tháng sau khi trừ đi các chi phí cố định, bạn còn lại bao nhiêu tiền để trả nợ. Số tiền trả nợ mỗi tháng không nên vượt quá 30 đến 40% thu nhập còn lại sau chi phí cố định. Nếu vượt quá ngưỡng này, bạn sẽ rất dễ rơi vào tình trạng phải vay thêm để trả nợ cũ.
So sánh ít nhất ba nơi trước khi vay
Đừng vay ở nơi đầu tiên bạn hỏi. Hãy so sánh ít nhất ba ngân hàng hay công ty tài chính khác nhau về lãi suất, thời gian vay, các loại phí và điều kiện trả nợ trước hạn. Mỗi nơi có chính sách khác nhau, và sự chênh lệch lãi suất chỉ 2 đến 3% một năm cũng đủ tạo ra khác biệt lớn về tổng số tiền phải trả.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Lãi suất vay mua nhà tăng mạnh: Chiến thuật chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng cao khiến nhiều người e dè. Xem ngay phân tích chi tiết và lời khuyên từ chuyên gia để chọn gói vay tối ưu, tránh rủi ro tài chính!
Khánh Hòa: Biến Thách Thức Già Hóa Dân Số Thành Động Lực Phát Triển
Khánh Hòa triển khai chiến lược lao động thích ứng già hóa dân số, phát triển 'kinh tế bạc' để biến người cao tuổi thành nguồn lực phát triển bền vững. Xem ngay!
Quảng Ninh "tăng tốc" nhà ở xã hội 2026: Tháo gỡ nút thắt, hiện thực hóa giấc mơ an cư
Quảng Ninh đẩy mạnh khởi công nhà ở xã hội năm 2026, tháo gỡ vướng mắc quỹ đất và giá vật liệu để đảm bảo an sinh. Xem ngay chiến lược phát triển tại đây!